Domain arwu.de kaufen?
Wir ziehen mit dem Projekt
arwu.de um.
Sind Sie am Kauf der Domain
arwu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain arwu.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **

Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Diagnostische Kriterien DSM-5-TR, Fachbücher von American Psychiatric AssociationDie diagnostischen Kriterien des Diagnostischen und Statistischen Manuals Psychischer Störungen (DSM) dienen als Leitlinie für die Diagnosestellung und klinische Beurteilung psychischer Störungen. Das vorliegende Taschenbuch enthält die diagnostischen Kriterien für alle offiziellen Störungsbilder gemäss der aktuellen Textrevision des DSM-5 (DSM-5-TR). Neben den Kriterien für die einzelnen Störungsbilder werden zugehörige Subtypen, Zusatzcodierungen sowie diagnostische Codierungen nach ICD-10 angegeben. Das Kriterienbuch ermöglicht klinisch tätigen Personen, in ihrer alltäglichen Praxis durch schnelles Nachschlagen das Vorhandensein oder das Fehlen störungsspezifischer Symptome zu überprüfen und kann so die diagnostische Entscheidungsfindung erleichtern. Eine Gegenüberstellung der relevanten ICD-10- und ICD-11-Codierungen ergänzt die Inhalte.69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Methodik der Eingriffsregelung im bundesweiten Vergleich, Fachbücher von Carolin Galler, Jörg Borkenhagen, Christina von Haaren, Markus Schwarzer, Sonja Pieck, Katrin Wulfert, Torsten Strohtmann, Johanna Wickert, Andreas Mengel, Klaus Müller-PfannenstielDie naturschutzrechtliche Eingriffsregelung ist als grundlegendes und zentrales Instrument des Naturschutzes und der Landschaftspflege allgemein anerkannt. Ihr kommt eine entscheidende Bedeutung als Bestandteil der modernen Naturschutzpolitik und als konkrete Handlungsnorm zur Bewahrung der biologischen Vielfalt zu. Vor diesem Hintergrund hat das Bundesamt für Naturschutz ein Forschungs- und Entwicklungsvorhaben zur Methodik der Eingriffsregelung im bundesweiten Vergleich beauftragt. Basierend auf einer bundesweiten Recherche zum Stand der derzeitigen Methodenanwendung wurden Gemeinsamkeiten und Unterschiede identifiziert. Im hiermit vorgelegten Abschlussbericht werden die Arbeits- und Entscheidungsschritte der Eingriffsregelung in dreizehn Blöcken vertiefend analysiert. Die Arbeit endet mit einer übergreifenden Zusammenführung der Ergebnisse im Hinblick auf das Primat des funktionalen Naturschutzes.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
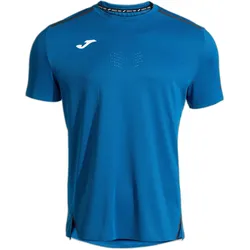
Joma, Herren, Sportshirt, Ranking (M), MehrfarbigT-Shirt mit kurzen Ärmeln für Herren. Es handelt sich um ein super bequemes, technisches T-Shirt, das zum Training und Spielen von Racket-Sportarten wie Padel entwickelt wurde. Mit Zonen zur Belüftung von Schweiss für ein höheres Mass an Komfort. Hervorragende Bewegungsfreiheit. Es hat einen Rundhalsausschnitt aus elastischem Material und ein Innenband, um Reibung im Bereich zu reduzieren. Die Nähte an Schultern, Ärmeln und unteren Saum sind thermisch versiegelt, um das Gewicht zu halten und Unannehmlichkeiten durch Reibung zu vermeiden. Es wurde aus leichtem, strapazierfähigem und atmungsaktivem Gewebe hergestellt. Dies wird durch die VTS-Löcher verstärkt, die an den Stellen angebracht sind, an denen sich die Feuchtigkeit am meisten staut: im mittleren Rücken, an den Seiten und auf der Brust. Zur Anbringung wurde die Laserschneidtechnik verwendet. Darüber hinaus bieten die elastischen Fasern eine überlegene Passform und völlige Bewegungsfreiheit, ebenso wie die seitlichen Öffnungen am unteren Saum, die die Schrittlänge erhöhen. Das Design des T-Shirts ist reflektierend in 360o, das heisst, es hat reflektierende Details, die die Sichtbarkeit des Spielers von allen Seiten erhöhen. Das Logo Joma ist aus thermisch versiegeltem Silikon mit der JOMA SPORTECH-Technologie gefertigt, die kein zusätzliches Gewicht hinzufügt und den Komfort erhöht. Rundhalsausschnitt, leichtes, atmungsaktives und strapazierfähiges Material, beinhaltet ein Belüftungssystem in den Bereichen maximaler Schweissbildung, thermisch versiegelte Nähte, bedruckte Details, Bewegungsfreiheit, Typ der Passform: leicht angepasst, 93% Polyester, 7% Spandex.41,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MethodikMethodik , Dieses Lehrbuch gibt eine wichtige Hilfestellung für einen erfolgreichen Einstieg in die methodisch geprägte Welt der Wissenschaft. Es wendet sich insbesondere an die Studierenden des Fachbereichs Polizei der FHVD Schleswig-Holstein. Weiterhin sind die Inhalte auch für Studierende anderer Fachbereiche und Hochschulen von Bedeutung. Das Buch wurde für die vorliegende Neuauflage vollständig überarbeitet und aktualisiert; es gliedert sich in acht Kapitel und beschäftigt sich im Einzelnen mit ¿ methodischem Grundlagenwissen über Klausuren und Präsentationen (Kapitel A), ¿ einer Anleitung für die Anfertigung von Haus- und Bachelorarbeiten (Kapitel B), ¿ der Literatursuche- und beschaffung (Kapitel C), ¿ der empirischen Sozialforschung (Kapitel D), ¿ der juristischen Methodenlehre (Kapitel E), ¿ der methodischen Fallbearbeitung in den Studienfächern Verfassungsrecht/Eingriffsrecht (Kapitel F) und Strafrecht (Kapitel G) sowie ¿ dem Umgang mit Prüfungsangst (Kapitel H). , Blinker > Lichter & Leuchten , Auflage: 3. Auflage, Erscheinungsjahr: 20230615, Produktform: Kartoniert, Redaktion: Brenneisen, Hartmut~Hunecke, Ina~Staack, Dirk~Kruse, Martin~Wiese, Jens, Edition: ADP, Auflage: 23003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 232, Keyword: Bachelorarbeit; Elektronische Literaturrecherche; Juristische Methodenlehre; Methodische Fallbearbeitung; Methodisches Grundlagenwissen; Polizei, Fachschema: Polizei / Ausbildung, Weiterbildung~Bildungssystem~Bildungswesen~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung, Fachkategorie: Öffentliche Verwaltung, Bildungszweck: für die Hochschule, Interesse Alter: Qualifier für Altersstufen und Besondere Interessensgruppen, Warengruppe: HC/Öffentliche Verwaltung, Fachkategorie: Bildungssysteme und -strukturen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutsche Polizeiliteratur, Verlag: Deutsche Polizeiliteratur, Verlag: VERLAG DEUTSCHE POLIZEILITERATUR GMBH Buchvertrieb, Länge: 236, Breite: 169, Höhe: 12, Gewicht: 400, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 7787863, Vorgänger EAN: 9783801107918 9783801107291, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 175022121,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **

Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Analyse qualitativer Daten mit MAXQDA, Fachbücher von Udo Kuckartz, Stefan RädikerDieses Buch vermittelt auf verständliche Weise das Wissen, um qualitative und Mixed-Methods-Daten mit MAXQDA auszuwerten. Die Autoren verfügen über jahrzehntelange Forschungserfahrung und decken in diesem Buch ein breites Methodenspektrum ab. Sie beschränken sich nicht auf einzelne Forschungsansätze, sondern vermitteln das Know-how, um verschiedene Methoden - von der Grounded Theory über Diskursanalysen bis zur qualitativen Inhaltsanalyse - mit MAXQDA umsetzen zu können. Darüber hinaus werden spezielle Themen fokussiert, wie Transkription, Kategorienbildung, Visualisierungen, Videoanalyse, Concept-Maps, Gruppenvergleiche und die Erstellung von Literaturreviews.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Byomic Studie Mikroskop BYO-30Das Byomic Studie Mikroskop BYO-30 ist ein hochwertiges biologisches Mikroskop, das sich ideal für die Untersuchung von Zellen und Mikroorganismen eignet. Mit einer variablen Vergrösserung von 20x bis 640x bietet es erfahrenen Anwendern die Möglichkeit, detaillierte Beobachtungen durchzuführen. Das robuste Metallgehäuse sorgt für Stabilität und Langlebigkeit, während die integrierte Hintergrundbeleuchtung eine klare Sicht auf die Proben ermöglicht. Das Mikroskop ist besonders in Sekundarschulen beliebt und unterstützt Lernende dabei, die faszinierende Welt der Mikrobiologie zu erkunden. Der mitgelieferte Kreuztisch ermöglicht eine präzise Positionierung der Proben, was die Beobachtung erleichtert. Die benutzerfreundlichen Fokussiermechanismen und die intuitive Steuerung der Beleuchtung tragen zur Effizienz bei, sodass Anwender sich ganz auf ihre wissenschaftlichen Entdeckungen konzentrieren können. - Robustes Metallgehäuse für Stabilität und Langlebigkeit - Variable Vergrösserung von 20x bis 640x für detaillierte Beobachtungen - Integrierte Hintergrundbeleuchtung für klare Sicht auf Proben - Kreuztisch zur präzisen Positionierung von Proben - Benutzerfreundliche Fokussiermechanismen und intuitive Beleuchtungssteuerung.248,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diagnostische Kriterien DSM-5-TR, Fachbücher von American Psychiatric AssociationDie diagnostischen Kriterien des Diagnostischen und Statistischen Manuals Psychischer Störungen (DSM) dienen als Leitlinie für die Diagnosestellung und klinische Beurteilung psychischer Störungen. Das vorliegende Taschenbuch enthält die diagnostischen Kriterien für alle offiziellen Störungsbilder gemäss der aktuellen Textrevision des DSM-5 (DSM-5-TR). Neben den Kriterien für die einzelnen Störungsbilder werden zugehörige Subtypen, Zusatzcodierungen sowie diagnostische Codierungen nach ICD-10 angegeben. Das Kriterienbuch ermöglicht klinisch tätigen Personen, in ihrer alltäglichen Praxis durch schnelles Nachschlagen das Vorhandensein oder das Fehlen störungsspezifischer Symptome zu überprüfen und kann so die diagnostische Entscheidungsfindung erleichtern. Eine Gegenüberstellung der relevanten ICD-10- und ICD-11-Codierungen ergänzt die Inhalte.69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Methodik der Eingriffsregelung im bundesweiten Vergleich, Fachbücher von Carolin Galler, Jörg Borkenhagen, Christina von Haaren, Markus Schwarzer, Sonja Pieck, Katrin Wulfert, Torsten Strohtmann, Johanna Wickert, Andreas Mengel, Klaus Müller-PfannenstielDie naturschutzrechtliche Eingriffsregelung ist als grundlegendes und zentrales Instrument des Naturschutzes und der Landschaftspflege allgemein anerkannt. Ihr kommt eine entscheidende Bedeutung als Bestandteil der modernen Naturschutzpolitik und als konkrete Handlungsnorm zur Bewahrung der biologischen Vielfalt zu. Vor diesem Hintergrund hat das Bundesamt für Naturschutz ein Forschungs- und Entwicklungsvorhaben zur Methodik der Eingriffsregelung im bundesweiten Vergleich beauftragt. Basierend auf einer bundesweiten Recherche zum Stand der derzeitigen Methodenanwendung wurden Gemeinsamkeiten und Unterschiede identifiziert. Im hiermit vorgelegten Abschlussbericht werden die Arbeits- und Entscheidungsschritte der Eingriffsregelung in dreizehn Blöcken vertiefend analysiert. Die Arbeit endet mit einer übergreifenden Zusammenführung der Ergebnisse im Hinblick auf das Primat des funktionalen Naturschutzes.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Liebhaberei
-
Joma, Herren, Sportshirt, Ranking (M), MehrfarbigT-Shirt mit kurzen Ärmeln für Herren. Es handelt sich um ein super bequemes, technisches T-Shirt, das zum Training und Spielen von Racket-Sportarten wie Padel entwickelt wurde. Mit Zonen zur Belüftung von Schweiss für ein höheres Mass an Komfort. Hervorragende Bewegungsfreiheit. Es hat einen Rundhalsausschnitt aus elastischem Material und ein Innenband, um Reibung im Bereich zu reduzieren. Die Nähte an Schultern, Ärmeln und unteren Saum sind thermisch versiegelt, um das Gewicht zu halten und Unannehmlichkeiten durch Reibung zu vermeiden. Es wurde aus leichtem, strapazierfähigem und atmungsaktivem Gewebe hergestellt. Dies wird durch die VTS-Löcher verstärkt, die an den Stellen angebracht sind, an denen sich die Feuchtigkeit am meisten staut: im mittleren Rücken, an den Seiten und auf der Brust. Zur Anbringung wurde die Laserschneidtechnik verwendet. Darüber hinaus bieten die elastischen Fasern eine überlegene Passform und völlige Bewegungsfreiheit, ebenso wie die seitlichen Öffnungen am unteren Saum, die die Schrittlänge erhöhen. Das Design des T-Shirts ist reflektierend in 360o, das heisst, es hat reflektierende Details, die die Sichtbarkeit des Spielers von allen Seiten erhöhen. Das Logo Joma ist aus thermisch versiegeltem Silikon mit der JOMA SPORTECH-Technologie gefertigt, die kein zusätzliches Gewicht hinzufügt und den Komfort erhöht. Rundhalsausschnitt, leichtes, atmungsaktives und strapazierfähiges Material, beinhaltet ein Belüftungssystem in den Bereichen maximaler Schweissbildung, thermisch versiegelte Nähte, bedruckte Details, Bewegungsfreiheit, Typ der Passform: leicht angepasst, 93% Polyester, 7% Spandex.41,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MethodikMethodik , Dieses Lehrbuch gibt eine wichtige Hilfestellung für einen erfolgreichen Einstieg in die methodisch geprägte Welt der Wissenschaft. Es wendet sich insbesondere an die Studierenden des Fachbereichs Polizei der FHVD Schleswig-Holstein. Weiterhin sind die Inhalte auch für Studierende anderer Fachbereiche und Hochschulen von Bedeutung. Das Buch wurde für die vorliegende Neuauflage vollständig überarbeitet und aktualisiert; es gliedert sich in acht Kapitel und beschäftigt sich im Einzelnen mit ¿ methodischem Grundlagenwissen über Klausuren und Präsentationen (Kapitel A), ¿ einer Anleitung für die Anfertigung von Haus- und Bachelorarbeiten (Kapitel B), ¿ der Literatursuche- und beschaffung (Kapitel C), ¿ der empirischen Sozialforschung (Kapitel D), ¿ der juristischen Methodenlehre (Kapitel E), ¿ der methodischen Fallbearbeitung in den Studienfächern Verfassungsrecht/Eingriffsrecht (Kapitel F) und Strafrecht (Kapitel G) sowie ¿ dem Umgang mit Prüfungsangst (Kapitel H). , Blinker > Lichter & Leuchten , Auflage: 3. Auflage, Erscheinungsjahr: 20230615, Produktform: Kartoniert, Redaktion: Brenneisen, Hartmut~Hunecke, Ina~Staack, Dirk~Kruse, Martin~Wiese, Jens, Edition: ADP, Auflage: 23003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 232, Keyword: Bachelorarbeit; Elektronische Literaturrecherche; Juristische Methodenlehre; Methodische Fallbearbeitung; Methodisches Grundlagenwissen; Polizei, Fachschema: Polizei / Ausbildung, Weiterbildung~Bildungssystem~Bildungswesen~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung, Fachkategorie: Öffentliche Verwaltung, Bildungszweck: für die Hochschule, Interesse Alter: Qualifier für Altersstufen und Besondere Interessensgruppen, Warengruppe: HC/Öffentliche Verwaltung, Fachkategorie: Bildungssysteme und -strukturen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutsche Polizeiliteratur, Verlag: Deutsche Polizeiliteratur, Verlag: VERLAG DEUTSCHE POLIZEILITERATUR GMBH Buchvertrieb, Länge: 236, Breite: 169, Höhe: 12, Gewicht: 400, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 7787863, Vorgänger EAN: 9783801107918 9783801107291, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 175022121,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Latein-MethodikLatein-Methodik , Handbuch für die Sekundarstufe I und II , Innenraumbeleuchtungen > Lichter & Leuchten , Erscheinungsjahr: 201812, Produktform: Kartoniert, Titel der Reihe: Fachmethodik##, Redaktion: Korn, Matthias, Seitenzahl/Blattzahl: 232, Abbildungen: einige Abbildungen, Keyword: Erziehungswissenschaft/Pädagogik;Latein;Pädagogik (Fachliteratur);Berufliche Vollzeitschule;Berufliches Gymnasium;Fachhochschule;Gesamtschule;Gymnasium;Gymnasium (Sek.I);Integrierte Gesamtschule;Kooperative Gesamtschule;Realschule;Sekundarstufe II;Universität;Universitäten/Hochschulen;Fachliteratur f. Lehrer;Fachliteratur, Fachschema: Pädagogik / Schule~Bayern~Niederbayern~Oberbayern~Rheinland-Pfalz~Saarland~Niedersachsen~Nordrhein-Westfalen~Latein, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Sprache: Latein, Bildungszweck: für die Sekundarstufe I~für die Sekundarstufe II~für die Berufsbildung~für die Hochschule~Für die Gemeinschaftsschule~Für die Kooperative Gesamtschule~Für die Oberschule~Für die Stadtteilschule~Für das Gymnasium~Für die Integrierte Gesamtschule~Für das berufliche Gymnasium~Für die Hochschule~Für das Kolleg~For vocational education and training~For higher education, universities~Für die Gesamtschule~Für die Realschule, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Weiterführende Schulen, Thema: Verstehen, Schulform: ABI BVZ FCH GES GYM HOS RES, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Vlg Scriptor, Verlag: Cornelsen Vlg Scriptor, Verlag: Cornelsen Pädagogik, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 211, Breite: 151, Höhe: 16, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Sekundarstufe II, Berufliche Vollzeitschule, Gesamtschule, Gymnasium, Universitäten/Hochschulen, Realschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Joma, Herren, Sportshirt, Ranking (M), BlauT-Shirt mit kurzen Ärmeln für Herren. Es handelt sich um ein super bequemes, technisches T-Shirt, das zum Training und Spielen von Racket-Sportarten wie Padel entwickelt wurde. Mit Zonen zur Belüftung von Schweiss für ein höheres Mass an Komfort. Hervorragende Bewegungsfreiheit. Es hat einen Rundhalsausschnitt aus elastischem Material und ein Innenband, um Reibung im Bereich zu reduzieren. Die Nähte an Schultern, Ärmeln und unteren Saum sind thermisch versiegelt, um das Gewicht zu halten und Unannehmlichkeiten durch Reibung zu vermeiden. Es wurde aus leichtem, strapazierfähigem und atmungsaktivem Gewebe hergestellt. Dies wird durch die VTS-Löcher verstärkt, die an den Stellen angebracht sind, an denen sich die Feuchtigkeit am meisten staut: im mittleren Rücken, an den Seiten und auf der Brust. Zur Anbringung wurde die Laserschneidtechnik verwendet. Darüber hinaus bieten die elastischen Fasern eine überlegene Passform und völlige Bewegungsfreiheit, ebenso wie die seitlichen Öffnungen am unteren Saum, die die Schrittlänge erhöhen. Das Design des T-Shirts ist reflektierend in 360o, das heisst, es hat reflektierende Details, die die Sichtbarkeit des Spielers von allen Seiten erhöhen. Das Logo Joma ist aus thermisch versiegeltem Silikon mit der JOMA SPORTECH-Technologie gefertigt, die kein zusätzliches Gewicht hinzufügt und den Komfort erhöht. Rundhalsausschnitt, leichtes, atmungsaktives und strapazierfähiges Material, beinhaltet ein Belüftungssystem in den Bereichen maximaler Schweissbildung, thermisch versiegelte Nähte, bedruckte Details, Bewegungsfreiheit, Typ der Passform: leicht angepasst, 93% Polyester, 7% Spandex.41,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.